
Nunca tanta gente disse que quer comprar um imóvel. Pela pesquisa mais recente da Brain Inteligência Estratégica, 52% dos brasileiros pretendem comprar um imóvel, o maior patamar desde 2019, quando a série começou. Mesmo assim, as vendas crescem devagar. Se a demanda está aí, o que está faltando para ela virar compra?
Esse foi o tema do webinar que a Brain promoveu no início de outubro com a ABRAINC, a associação das incorporadoras. Participaram Fábio Tadeu Araújo, CEO da Brain, Luiz Antonio França, presidente da ABRAINC, e os executivos Antonio Setin (Setin Incorporadora), Ricardo Gontijo (Direcional) e Diego Villar (Moura Dubeux). A conclusão foi a mesma em todas as falas. Demanda nunca foi o problema. O problema está no crédito. Abaixo eu organizo os principais números e o que eles mudam na prática para quem compra, vende ou tem um terreno.
A vontade de comprar está no maior nível da história
A pesquisa ouviu 1.200 pessoas em todo o país em junho de 2026. Além dos 52% com intenção de compra, ela mostra que 11% das famílias com renda acima de R$ 2.500 compraram um imóvel nos últimos doze meses. Nos últimos três anos, essa média girava em torno de 8,5%. Em números absolutos, são cerca de 21,9 milhões de famílias pensando em comprar, e 68% delas querem fazer isso em até dois anos.
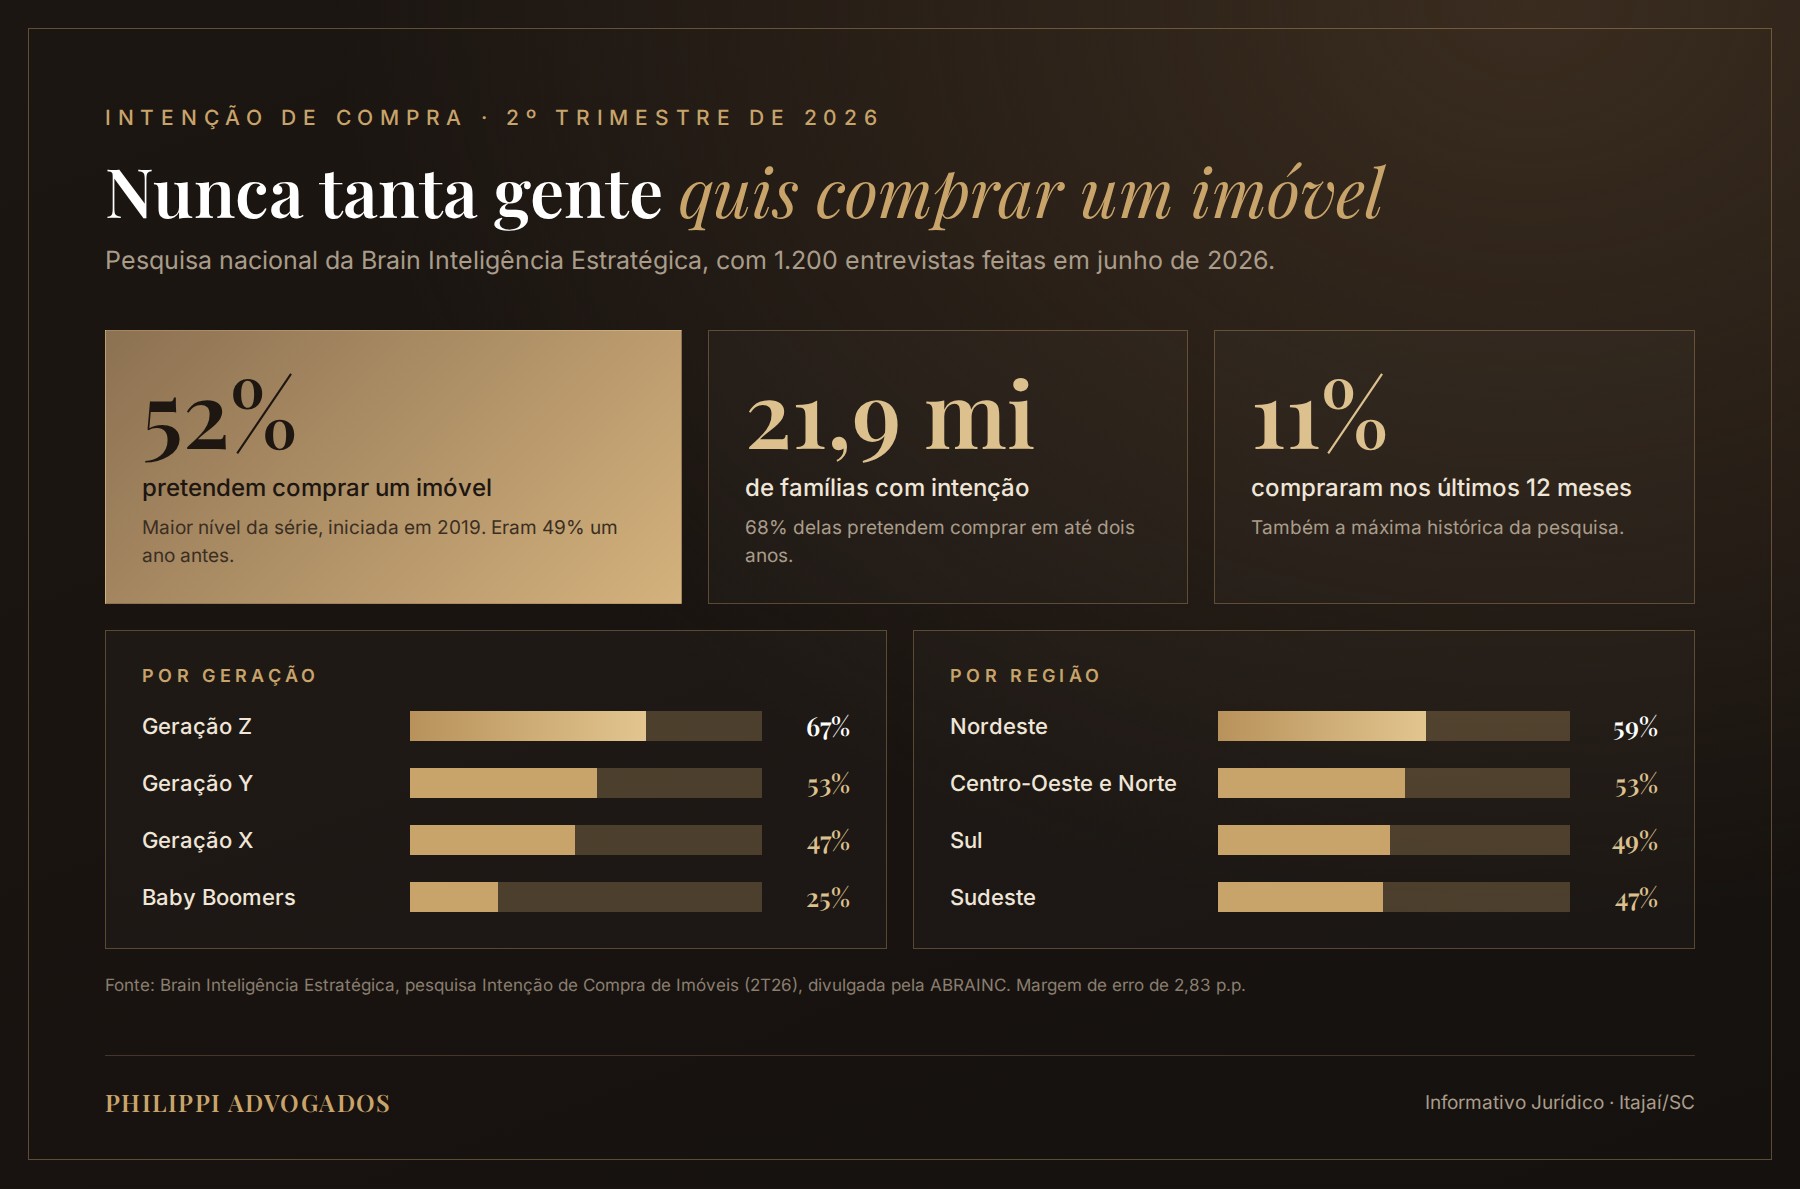
O recorte por idade derruba a ideia de que o jovem não quer mais ter imóvel. A Geração Z, de 21 a 28 anos, lidera com 67%, contra 57% um ano antes. No webinar, Luiz França lembrou outro dado das pesquisas da Brain. Ter um imóvel é o maior sonho de 92% dos brasileiros.
Sair do aluguel virou o principal motivo
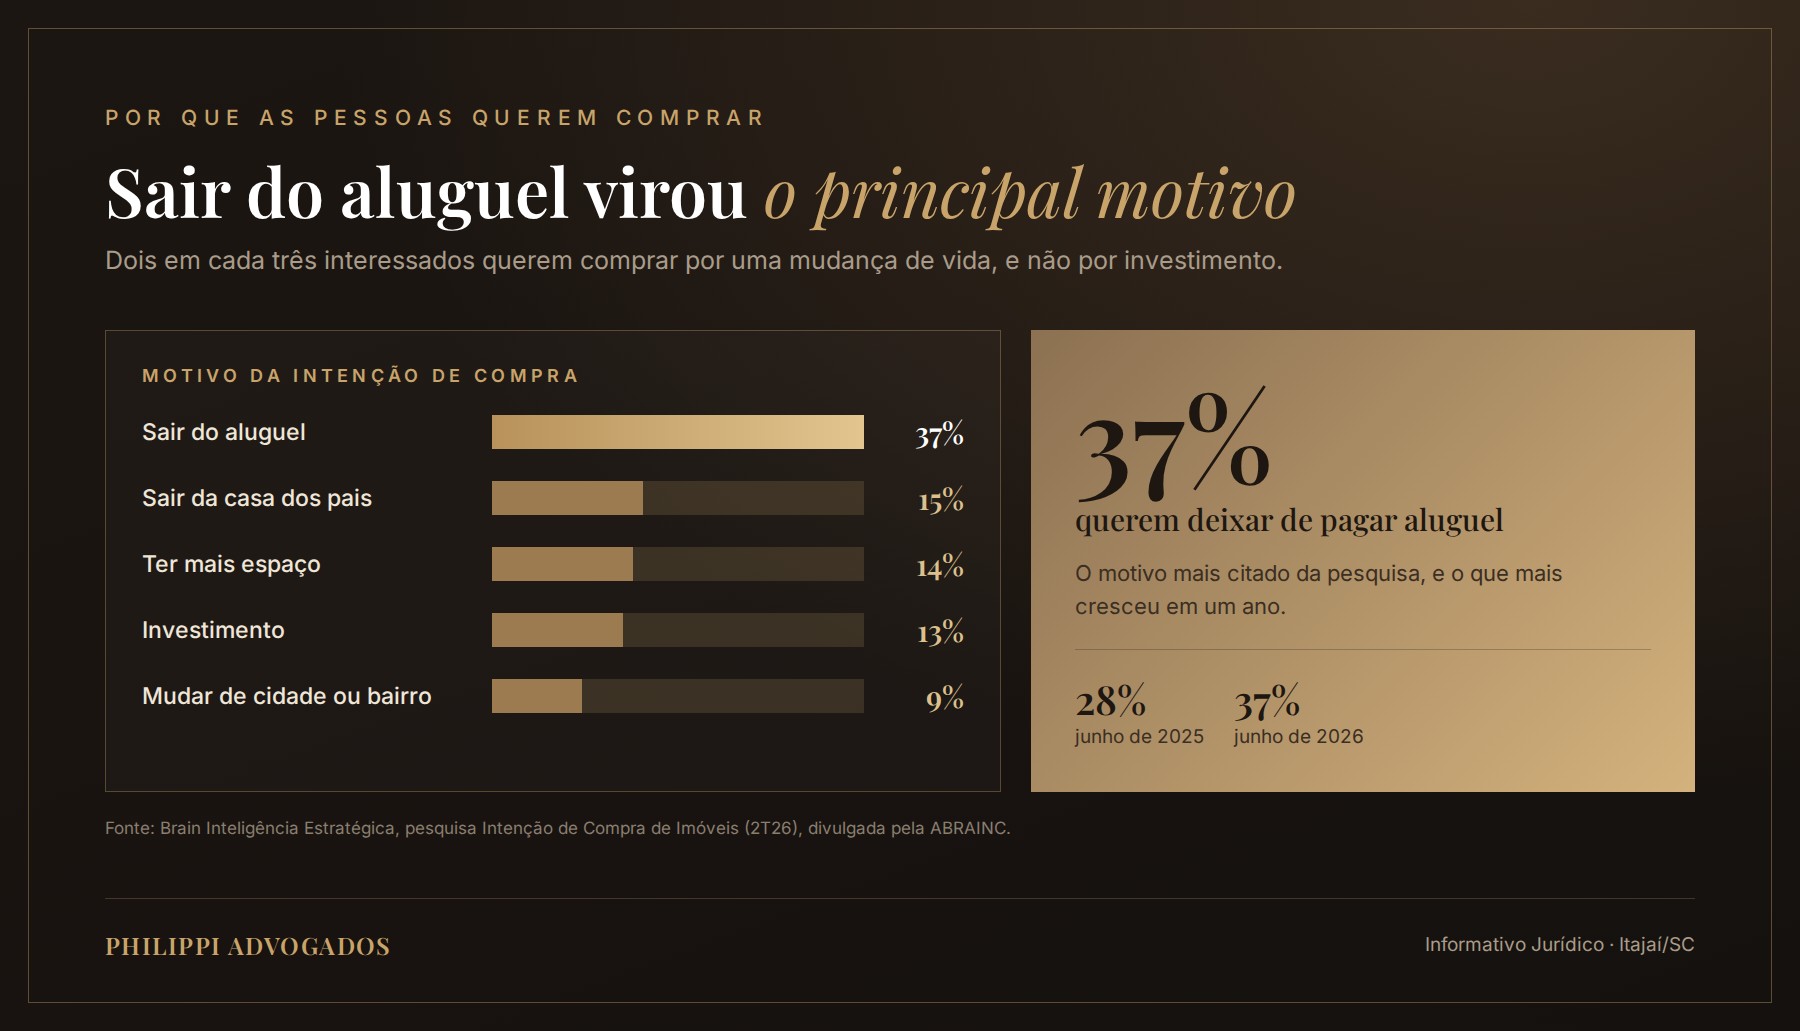
A maior parte de quem quer comprar não está pensando em investimento. Sair do aluguel é o motivo mais citado, por 37% dos interessados, contra 28% um ano antes. Em seguida vêm sair da casa dos pais (15%) e ter mais espaço (14%). Investimento aparece com 13%.
Há também uma mudança estrutural por trás disso. Diego Villar chamou atenção para a formação de novas famílias. Em 1980, eram cerca de 4,5 pessoas por domicílio. Hoje, pelo IBGE, são 2,8. Mesmo com a população crescendo menos, o país continua precisando de muito mais moradias.
Entre querer e visitar, o funil afina
É aqui que aparece o descompasso. Dos 21,9 milhões de famílias interessadas, cerca de 4,3 milhões já pesquisam imóveis pela internet, 500 mil a mais que no trimestre anterior. Mas só 1,7 milhão estão visitando imóveis. Em setembro de 2025, eram 6% das famílias. Hoje são 4%, 800 mil famílias a menos visitando.
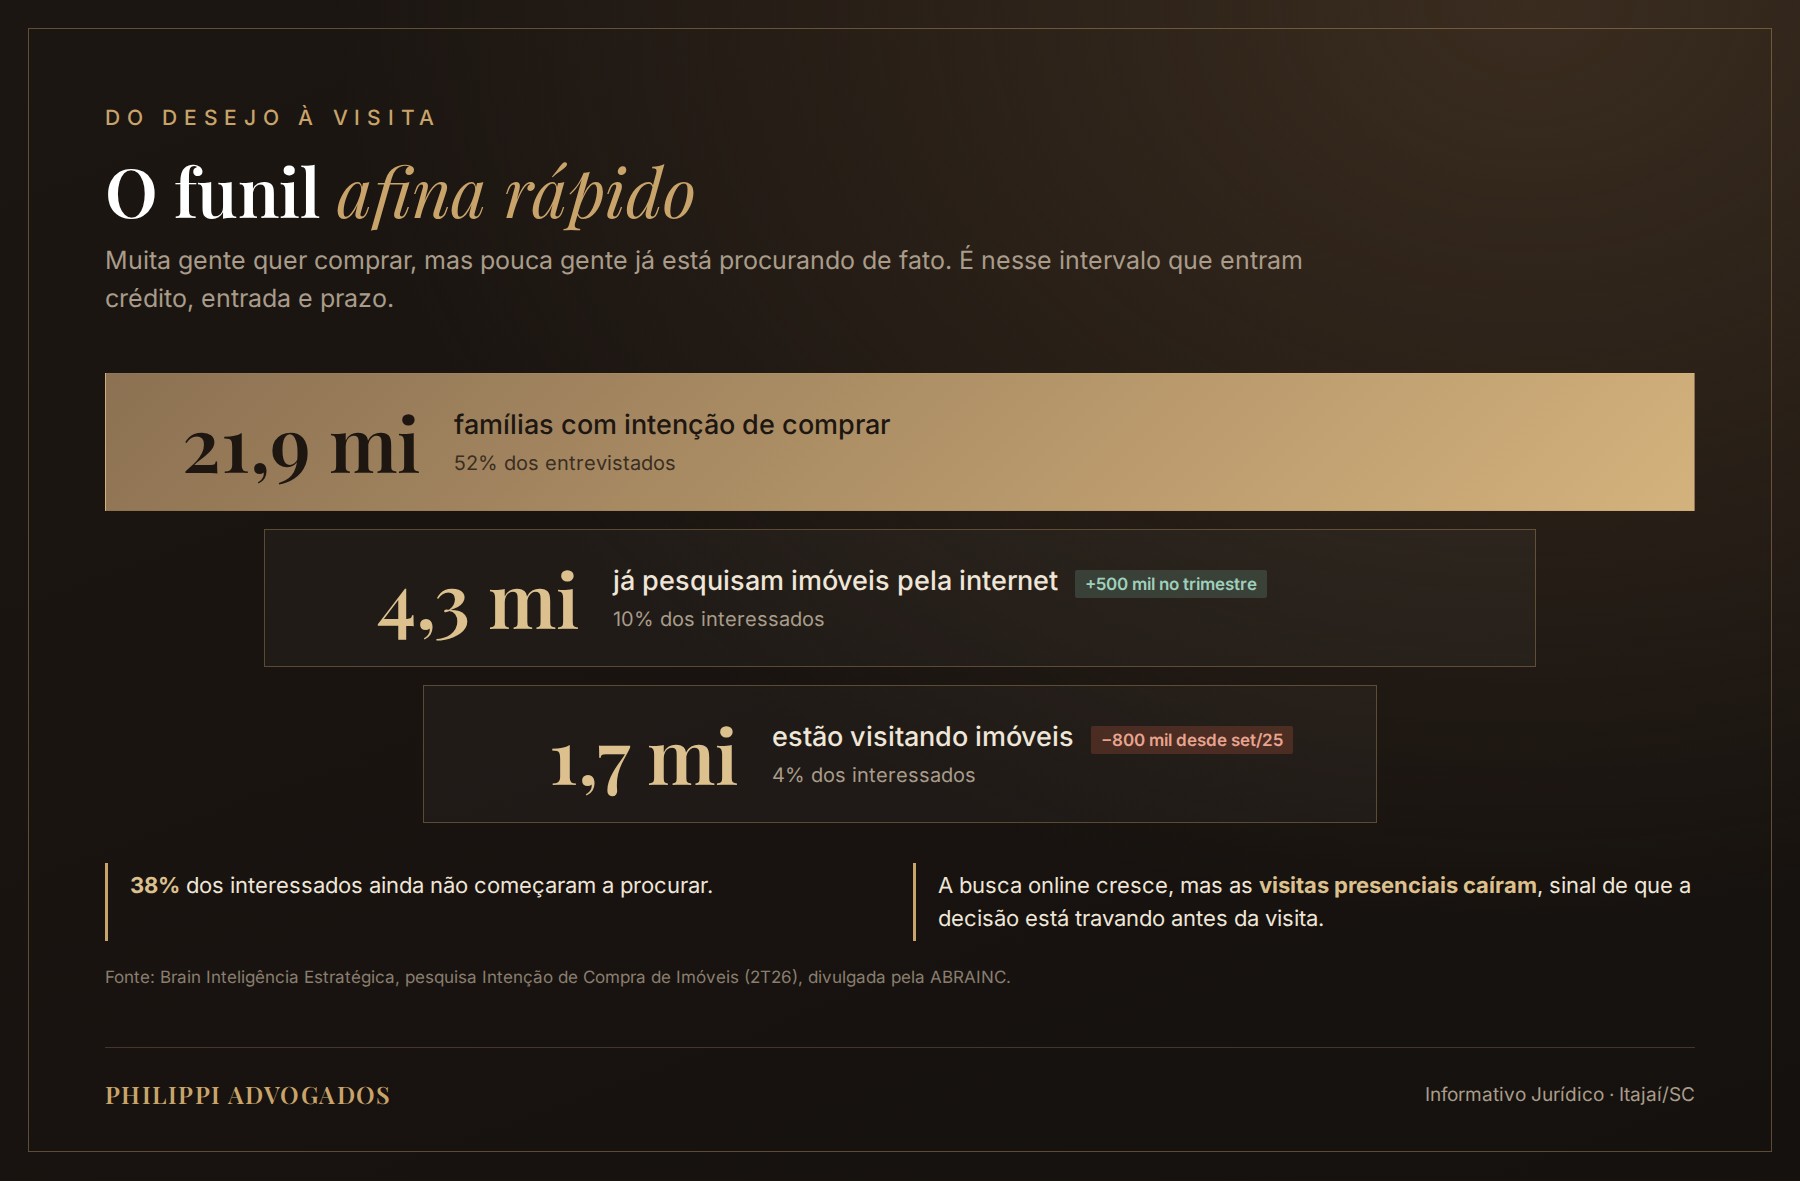
A leitura de Fábio Araújo é direta. A pessoa pesquisa, faz a conta da parcela e desiste antes de visitar, porque não encontra o imóvel que quer, no lugar que quer, pelo valor que consegue pagar. Por isso a Brain prefere chamar o indicador de intenção, e não de demanda. Demanda é vontade de comprar somada à capacidade de pagar.
O que se quer e o que se compra
A diferença entre desejo e compra aparece também no tipo de imóvel. 38% querem uma casa de rua, mas só 26% das compras foram de casas. No apartamento, desejo e compra praticamente coincidem, 40% e 41%. A casa costuma exigir financiamento direto, mais caro e mais difícil de conseguir.
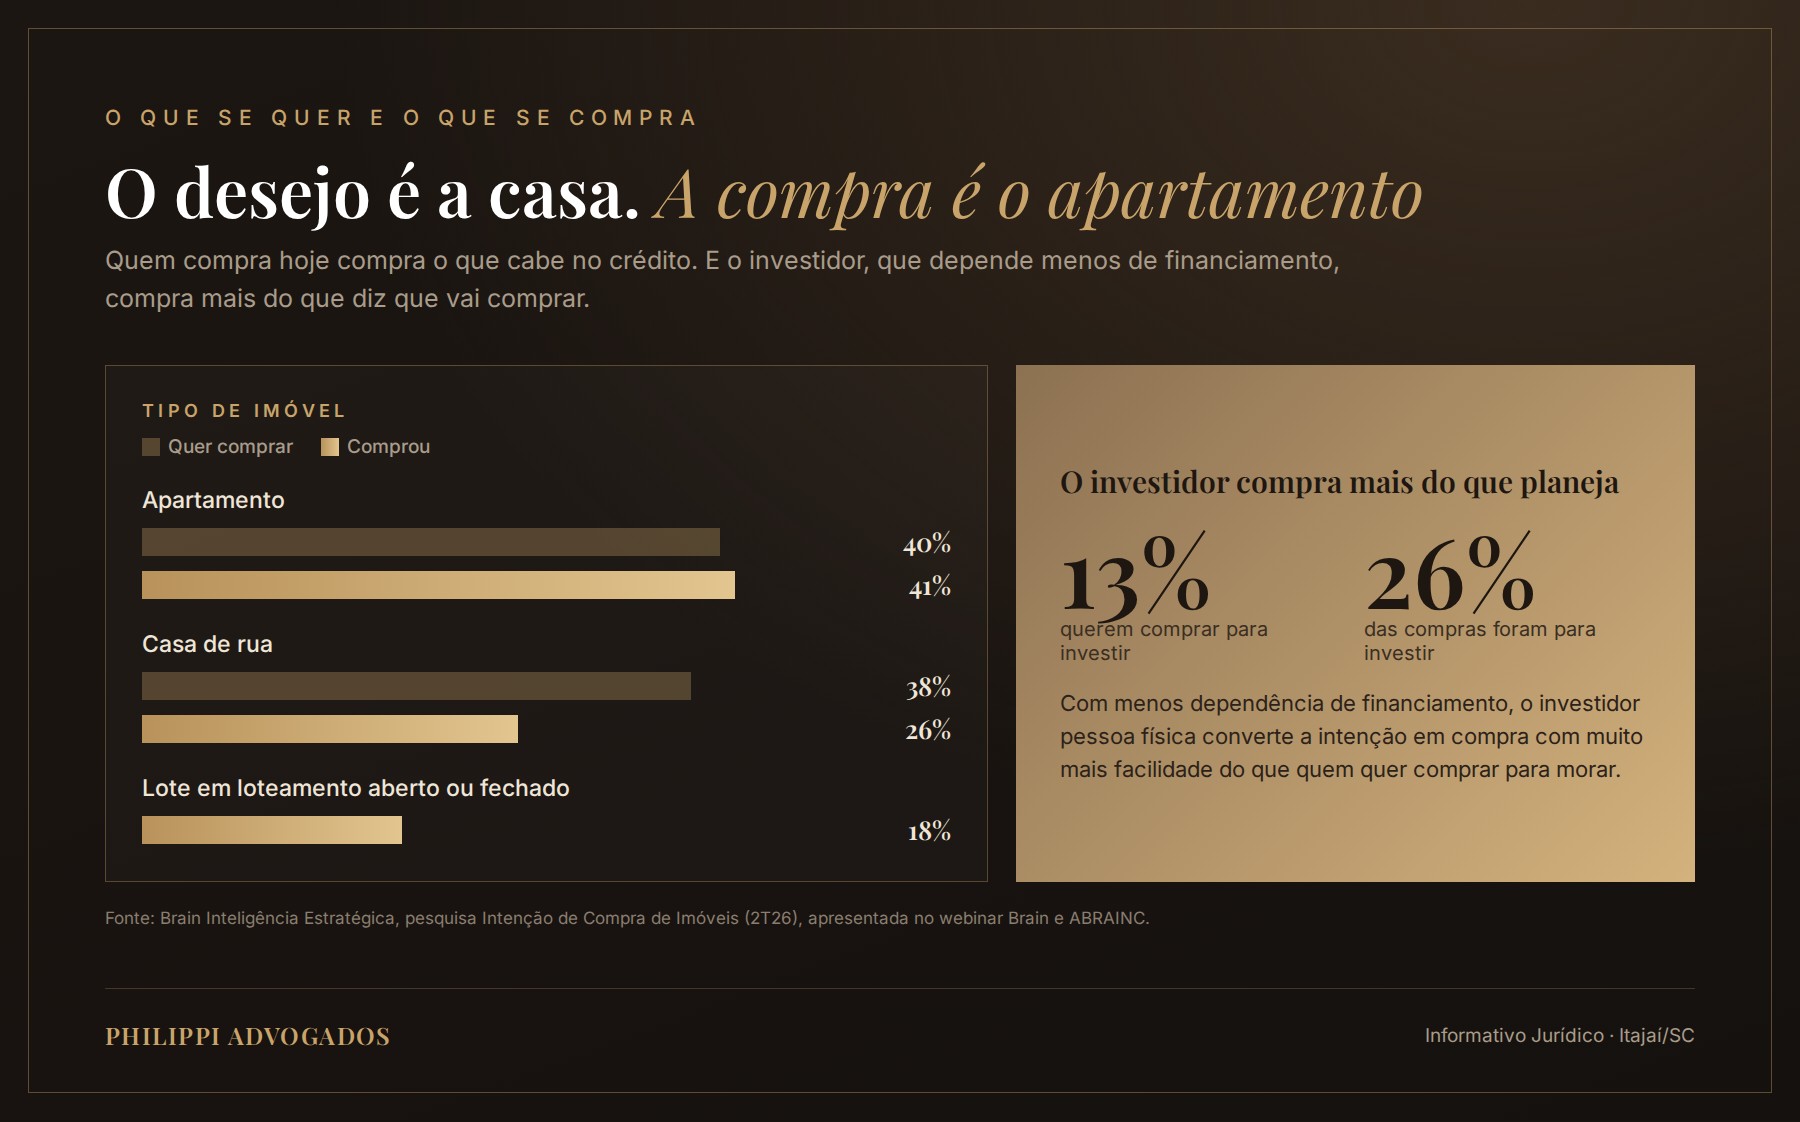
O investidor é o caso oposto. Só 13% dizem que querem comprar para investir, mas 26% das compras foram feitas para investimento. Como depende menos de financiamento, ele converte a intenção em compra com muito mais facilidade. E faz sentido para ele. Segundo França, nos últimos dez anos a valorização dos imóveis acompanhou, no mínimo, a Selic, e o investidor ainda recebe o aluguel.
Dinheiro não falta. O problema é o preço
O financiamento imobiliário está em nível recorde. Pelos dados apresentados no webinar, as unidades financiadas pelo SBPE cresceram 31,9% e o valor financiado subiu 28,7%. O crédito à construção, que tinha sido muito difícil em 2025, saltou 175% em unidades. Em agosto, segundo a Abecip, o SBPE financiou R$ 16,97 bilhões, 46,6% a mais que um ano antes.
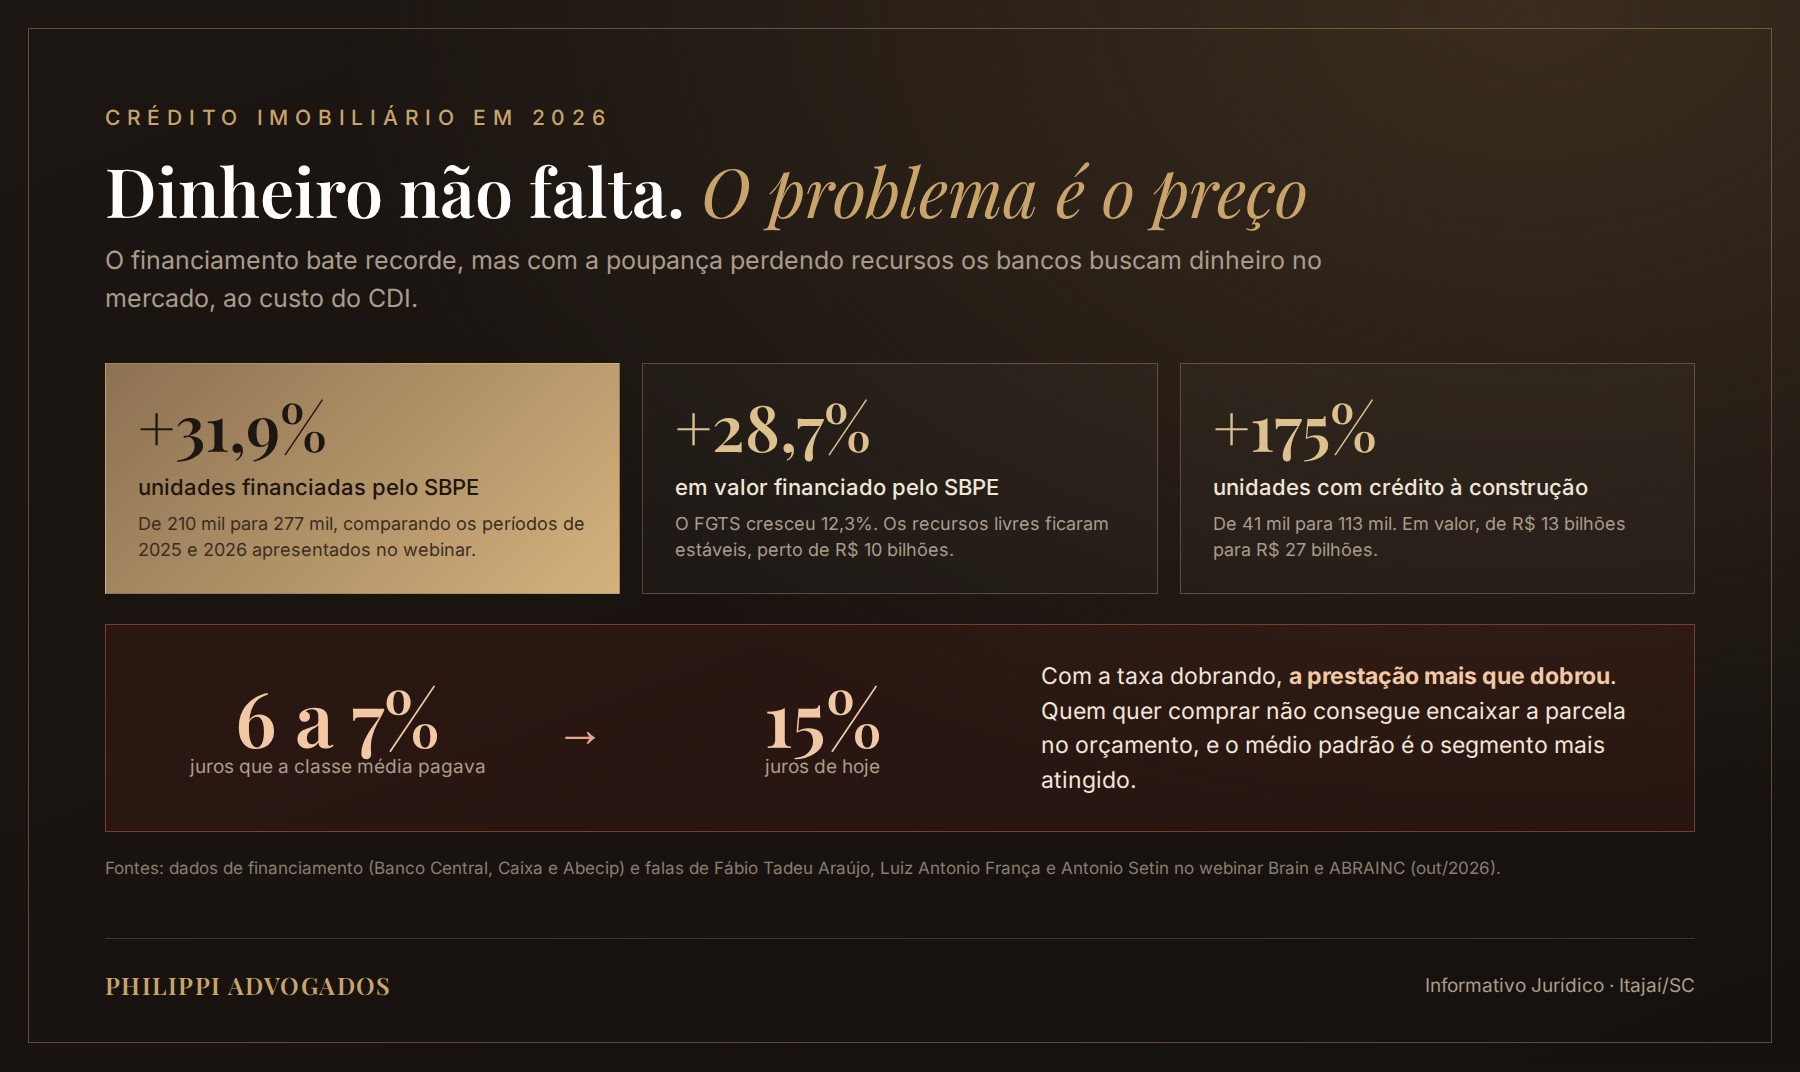
O ponto é o custo. A poupança, principal fonte do crédito para o médio padrão, segue perdendo recursos (R$ 9,5 bilhões saíram só em agosto). Sem esse dinheiro, explicou França, os bancos precisam captar no mercado, ao custo do CDI. "Dinheiro não falta, o problema é que está caro", resumiu. Antonio Setin deu a dimensão disso para o comprador. A classe média financiava a 6% ou 7% ao ano. Hoje paga perto de 15%, e a prestação mais que dobrou. Para Fábio Araújo, com juros adequados o mercado poderia ser 30% a 40% maior.
E as vendas?
As vendas crescem, mas no ritmo do crédito. No 2º trimestre de 2026, segundo a CBIC, foram vendidas 113.676 unidades novas no país, alta de 5,3% em doze meses. Os lançamentos ficaram praticamente estáveis. Mais da metade das vendas, 51%, veio do Minha Casa, Minha Vida, que também respondeu por 58% dos lançamentos, recorde da série.
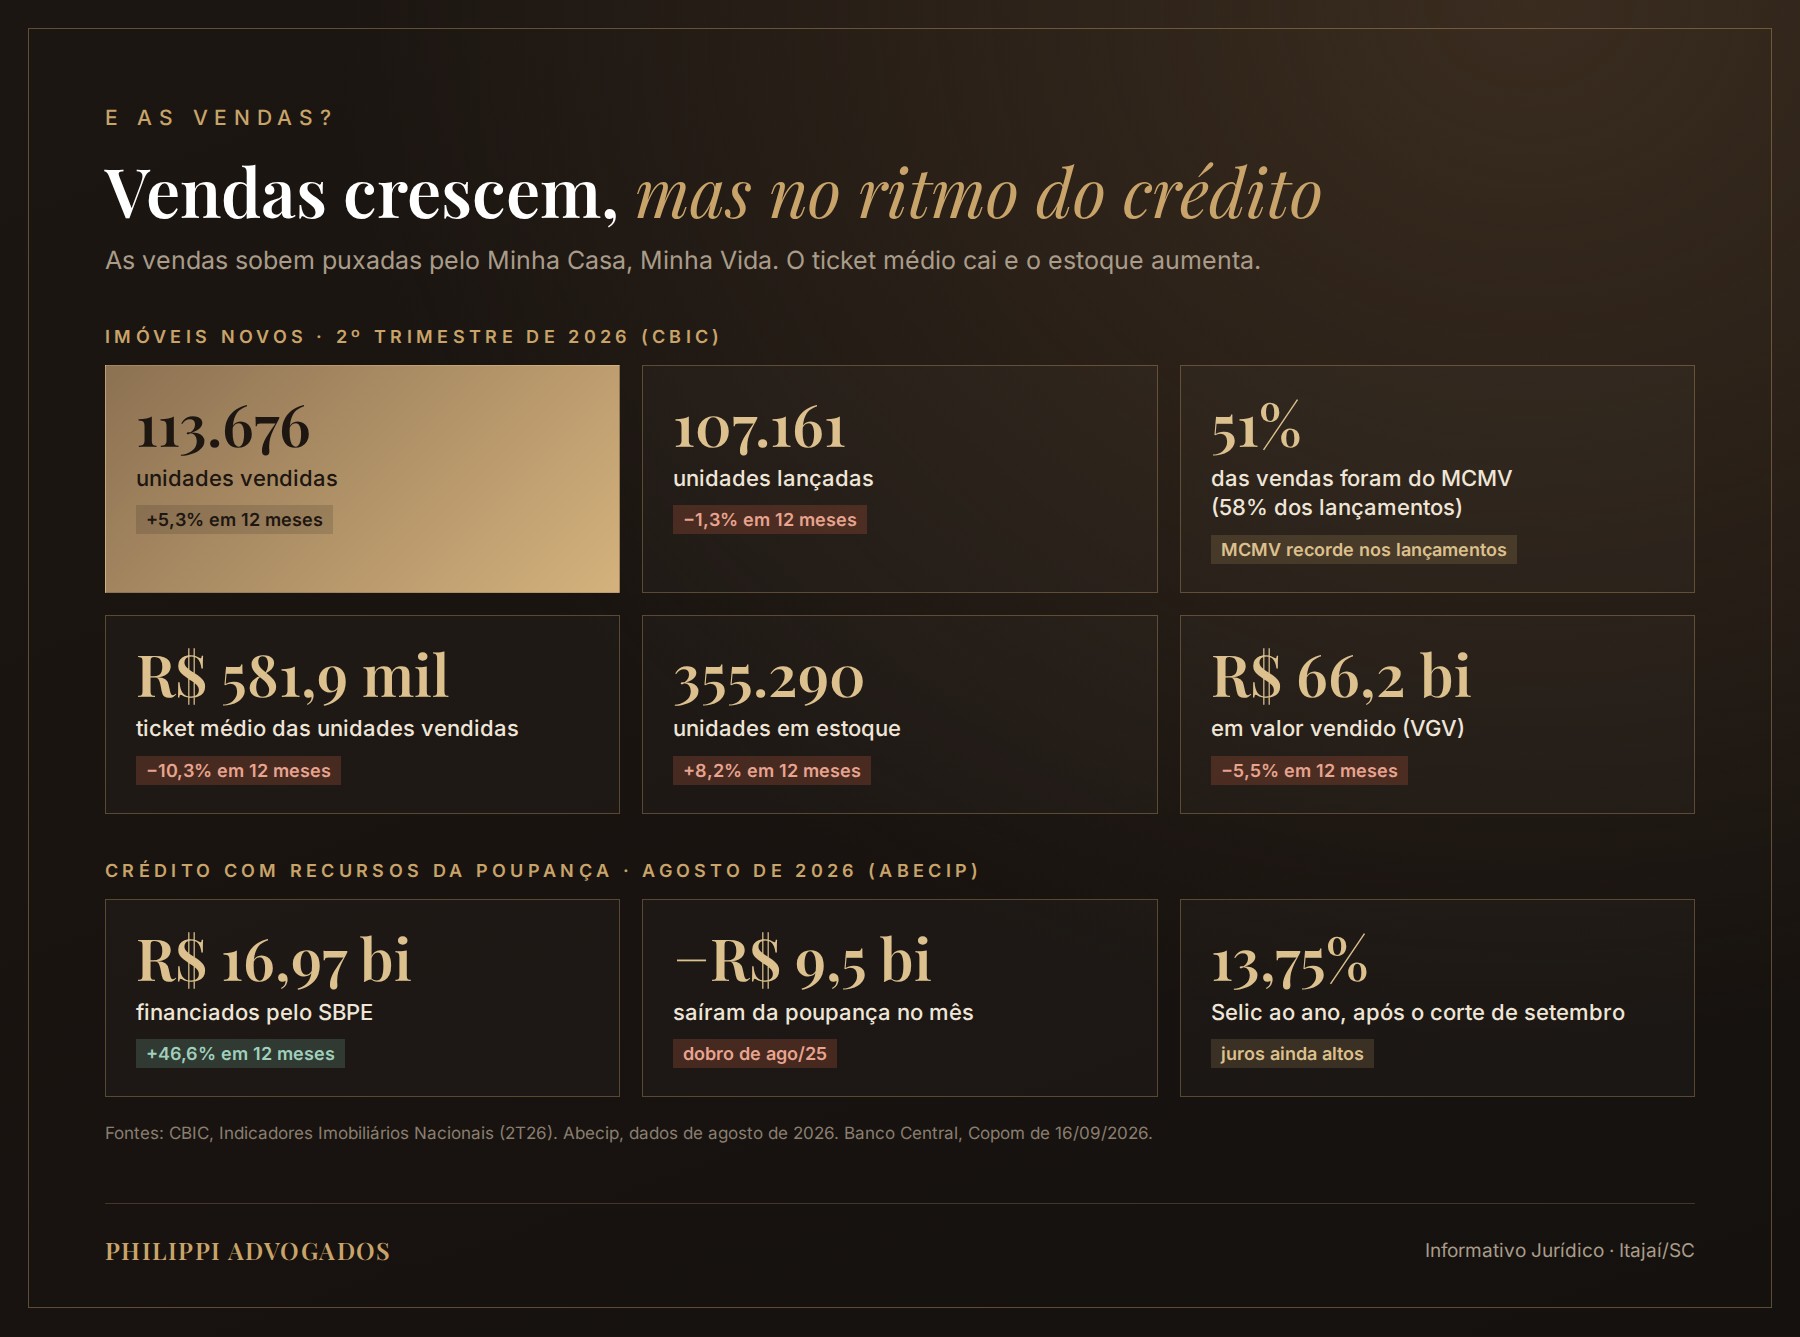
O ticket médio das unidades vendidas caiu 10,3% em um ano, para R$ 581,9 mil, sinal de que o mercado vende mais imóveis econômicos e menos de médio e alto padrão. E o estoque subiu 8,2%, para 355.290 unidades. Setin descreveu a situação do médio padrão como ruim para o comprador e péssima para o incorporador, que vem absorvendo aumento de custo sem conseguir repassar ao preço.
O que mais está travando
No médio padrão, o banco financia 70% a 80% do imóvel. Para dar tempo de o comprador juntar os 20% a 30% restantes, as obras se estendem por 36 a 48 meses, mesmo podendo ser feitas mais rápido.
O programa sustenta as vendas e já chega à faixa 4, para imóveis de até R$ 600 mil. Segundo a ABRAINC, o setor tem capacidade para fazer mais, mas o limite é o dinheiro do FGTS.
Um subsídio estadual ou municipal de R$ 15 mil a R$ 20 mil destrava a compra de quem tem renda para a parcela, mas não tem poupança para a entrada.
Regras locais muito restritivas encarecem ou inviabilizam projetos. Em São Paulo, depois da mudança na legislação, o MCMV passou de cerca de 15 mil unidades por ano, em 2014, para mais de 100 mil nos últimos doze meses.
Todos concordaram que a virada depende da queda da Selic, que está em 13,75% ao ano, e de um controle mais firme dos gastos públicos.
O que isso muda para quem compra ou vende
Num mercado em que a demanda existe, mas o crédito decide, o contrato precisa prever o que acontece se o financiamento não sair. Algumas cautelas fazem diferença.
- Para quem compra. Antes de pagar sinal, simule o financiamento com o banco. Na proposta e no contrato, deixe claro o que acontece com o sinal se o crédito for negado ou sair menor que o esperado. Na compra na planta, confira o quadro resumo exigido pela Lei 4.591/1964, com as regras de distrato da Lei 13.786/2018.
- Para quem pensa em esperar os juros caírem. Setin lembrou que, quando os juros baixarem, o estoque tende a diminuir e o preço a subir. Quem compra agora pode, mais adiante, levar o financiamento para outro banco com taxa menor, pela portabilidade de crédito. Vale conferir no contrato de financiamento as condições e os custos para isso.
- Para quem vende ou incorpora. Com mais gente interessada e menos gente conseguindo fechar, a análise prévia do comprador evita distratos e unidades que voltam ao estoque. Expliquei como montar essa estrutura no artigo sobre assessoria jurídica para construtoras e incorporadoras.
- Para quem tem terreno. Com o estoque em alta e o crédito caro, as construtoras ficam mais seletivas na permuta. Um terreno com documentação em ordem e viabilidade conhecida negocia em melhores condições.
Aqui em Itajaí, o movimento é parecido, com demanda forte e preço subindo acima da inflação, como mostrei no artigo Por que Itajaí continua se valorizando, enquanto Balneário Camboriú desacelera?
Para fechar
A demanda por imóveis nunca esteve tão alta, e tem base sólida, na formação de novas famílias e na vontade de sair do aluguel. O que separa o interesse da compra hoje é o crédito, e isso deve mudar à medida que os juros caírem. Para quem vai fechar negócio antes disso, a segurança está no contrato, com condições claras para o financiamento, para o sinal e para a desistência.
Perguntas frequentes
Quantos brasileiros querem comprar imóvel?
Pela pesquisa da Brain de junho de 2026, 52% dos brasileiros pretendem comprar um imóvel, o maior patamar desde 2019. A Geração Z lidera, com 67%.
Por que as vendas de imóveis não acompanham a intenção de compra?
O principal freio é o crédito. Com juros altos, muita gente pesquisa, faz a conta da parcela e desiste antes de visitar o imóvel.
Qual é o principal motivo para comprar imóvel hoje?
Sair do aluguel, citado por 37% dos interessados. Investimento aparece com 13%, mas responde por 26% das compras efetivas, porque o investidor depende menos de financiamento.
Conteúdo de caráter informativo, elaborado a partir das fontes indicadas. Não substitui a análise do caso concreto.
- Brain Inteligência Estratégica, A intenção de compra de imóveis está em alta. E as vendas? (out/2026)
- Webinar Brain e ABRAINC, A intenção de compra de imóveis está em alta. E as vendas? (YouTube, out/2026)
- ABRAINC, A intenção de compra de imóveis atinge o maior nível da série histórica (10/08/2026)
- CBIC, Vendas de imóveis avançam 5,4% no primeiro semestre e MCMV registra participação recorde (24/08/2026)
- Let's Money, crédito imobiliário da poupança em agosto de 2026 (dados Abecip)
- Copom reduz a Selic para 13,75% (16/09/2026)
Nossa equipe analisa a situação concreta e indica o melhor caminho.


